Een van de belangrijkste ingrediënten van vermogensopbouw is tijd. Hoe eerder je begint met beleggen, hoe groter je eindkapitaal. Of anders gezegd: hoe langer je belegt, hoe beter.
Dat betekent niet dat beleggen geen zin meer heeft als je 50 of ouder bent. Daarover later meer. Eerst rekenen we je voor waarom het loont om zo vroeg mogelijk geld opzij te zetten om te beleggen. Dat doen we aan de hand van twee personen: Pieter de Vroegbelegger en Frits de Laatbelegger.
Inhoudsopgave
Rekenvoorbeeld 1: langer beleggen levert meer op
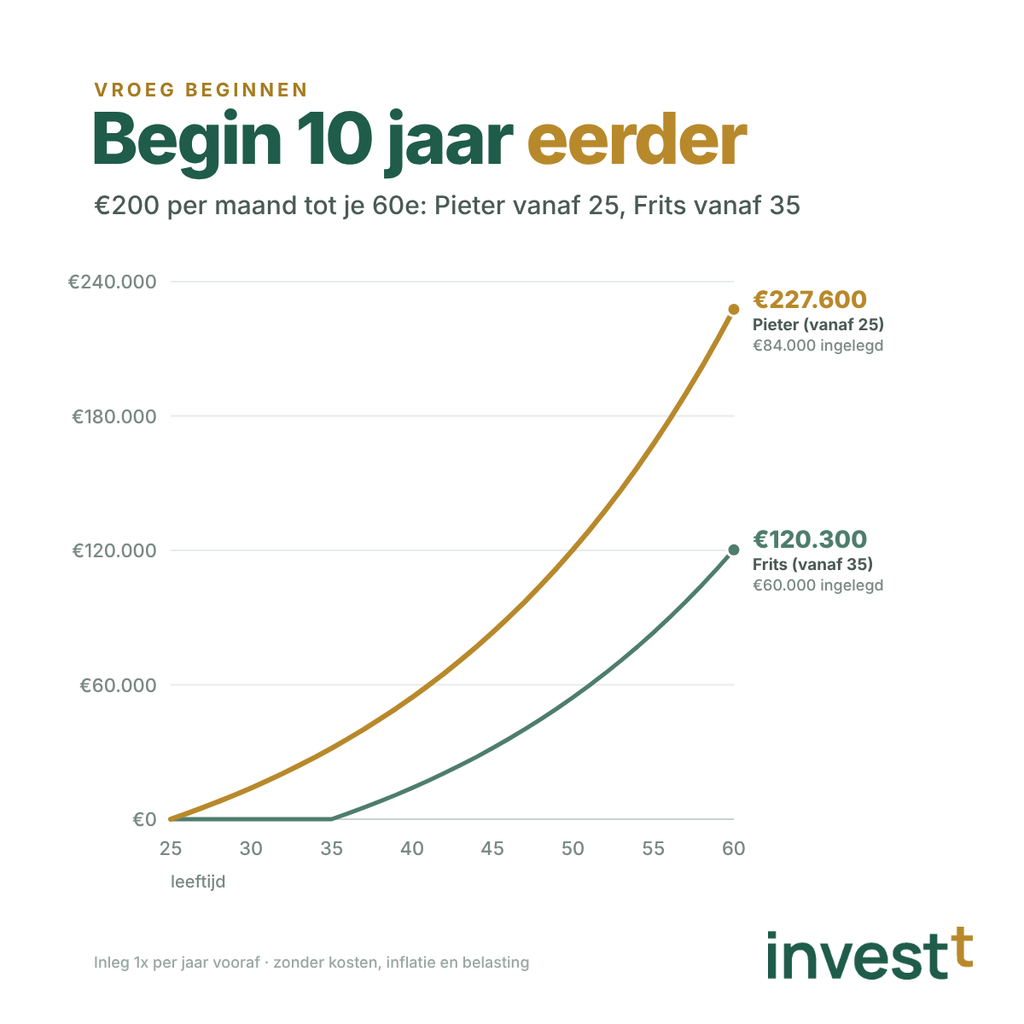
Pieter begint met beleggen op zijn 25e en gaat door tot zijn 60e, want hij wil graag vroeg met pensioen. Hij belegt dus 35 jaar lang. Frits begint pas op zijn 35e, tien jaar later dan Pieter, en belegt ook tot zijn 60e.
Allebei leggen ze €200 per maand in. We gaan uit van een gemiddeld rendement van 5% per jaar. Om het eenvoudig te houden, zetten ze het geld elke maand opzij en beleggen ze het in één keer aan het begin van het jaar.
| Leeftijd | Pieter (vanaf 25) | Frits (vanaf 35) |
|---|---|---|
| 30 | €13.900 | €0 |
| 35 | €31.700 | €0 |
| 40 | €54.400 | €13.900 |
| 45 | €83.300 | €31.700 |
| 50 | €120.300 | €54.400 |
| 55 | €167.400 | €83.300 |
| 60 | €227.600 | €120.300 |
Op zijn 60e heeft Frits ruim €120.000. Pieter heeft dan bijna €228.000: bijna twee keer zo veel, terwijl hij maar tien jaar eerder begon en €24.000 meer inlegde. Door 40% langer te beleggen, eindigt hij met bijna 90% meer geld.
In de afbeelding hierboven zie je waarom. Het vermogen groeit niet in een rechte lijn, maar steeds sneller: exponentiële groei. De laatste jaren tikken het hardst aan. Hoe langer je je geld kunt laten groeien, hoe beter.
Rekenvoorbeeld 2: met dezelfde inleg meer overhouden
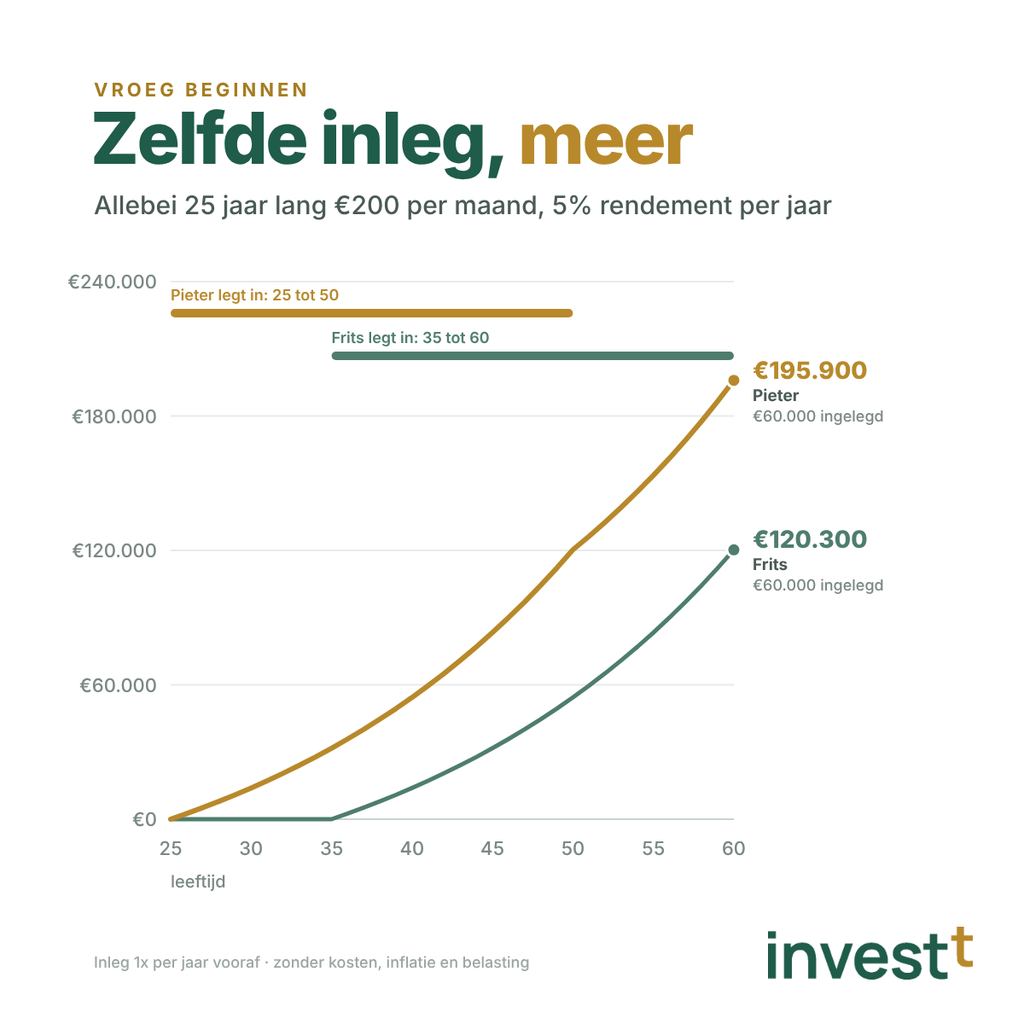
Het tweede voorbeeld maakt nog duidelijker waarom vroeg beginnen loont. Nu leggen Pieter en Frits precies even veel in: allebei 25 jaar lang €200 per maand, dus in totaal €60.000.
Het enige verschil is het moment. Pieter belegt van zijn 25e tot zijn 50e, en laat zijn geld daarna nog tien jaar staan. Frits begint pas op zijn 35e en legt in tot zijn 60e.
| Leeftijd | Pieter (inleg 25–50) | Frits (inleg 35–60) |
|---|---|---|
| 35 | €31.700 | €0 |
| 40 | €54.400 | €13.900 |
| 45 | €83.300 | €31.700 |
| 50 | €120.300 | €54.400 |
| 55 | €153.500 | €83.300 |
| 60 | €195.900 | €120.300 |
Het verschil in eindkapitaal is enorm. Pieter eindigt op bijna €196.000, Frits op ruim €120.000. Met dezelfde inleg houdt Pieter ruim €75.000 meer over.
De belangrijkste les: de eerste jaren waarin je belegt, tellen het zwaarst mee voor het eindresultaat. Elke euro die je vroeg inlegt, heeft simpelweg meer jaren om te groeien. Hoe meer je aan het begin van je beleggersleven opzijzet, hoe meer je uiteindelijk overhoudt.
Rekenvoorbeeld 3: hoeveel moet je inleggen om je doel te halen?
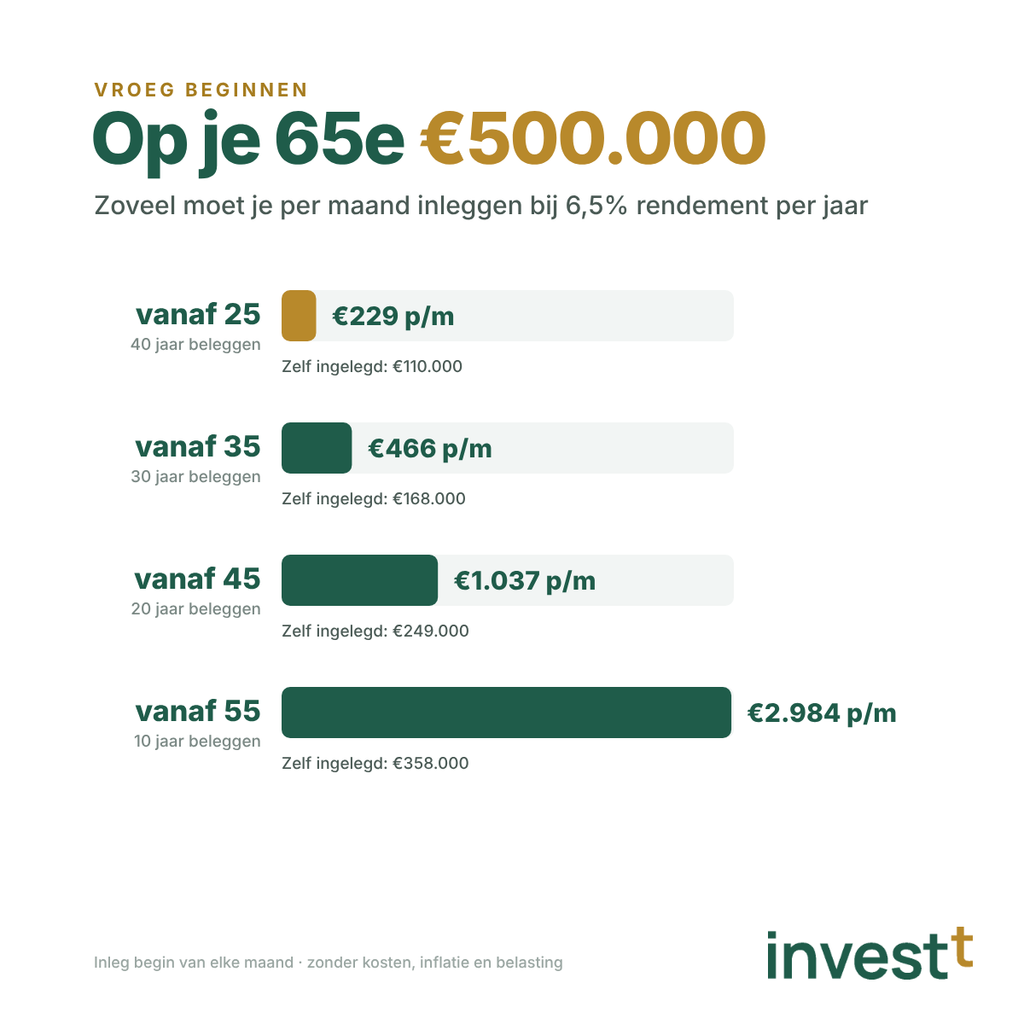
We kunnen het ook omdraaien. Stel dat je op je 65e €500.000 wilt hebben, voor veel mensen een mooi bedrag om met pensioen te gaan. Hoeveel moet je dan elke maand inleggen? We gaan uit van een gemiddeld rendement van 6,5% per jaar.
| Begin je op je… | Inleg per maand | Totaal zelf ingelegd |
|---|---|---|
| 25e (40 jaar) | €229 | €110.000 |
| 35e (30 jaar) | €466 | €168.000 |
| 45e (20 jaar) | €1.037 | €249.000 |
| 55e (10 jaar) | €2.984 | €358.000 |
Begin je op je 55e, dan moet je bijna €3.000 per maand opzijzetten. Begin je al op je 25e, dan is ruim €200 per maand genoeg. Wie vroeg begint, legt dus niet alleen minder per maand in, maar ook in totaal veel minder: €110.000 tegenover €358.000. De rest komt uit rendement. Wil je het voor je eigen situatie uitrekenen, gebruik dan onze calculator op beleggen berekenen.
Ook dit voorbeeld laat zien dat vroeg beginnen loont. De grote uitdaging is om op jonge leeftijd al genoeg geld opzij te zetten. Lees daarom ook onze tips over hoe je geld overhoudt om te beleggen.
Rendement op rendement: het achtste wereldwonder
Het geheim achter deze voorbeelden is samengestelde interest, ook wel rendement op rendement of het rente-op-renteeffect genoemd. Het citaat dat Albert Einstein dit het achtste wereldwonder zou hebben genoemd, is overigens vrijwel zeker niet van hem. Maar de kern klopt wel.
Het werkt als een sneeuwbal: je verdient niet alleen rendement op wat je hebt ingelegd, maar ook op het rendement dat je eerder al hebt opgebouwd. Hoe hoger het rendement en hoe langer je belegt, hoe groter dat effect. Omdat Frits veel korter belegt dan Pieter, kan hij veel minder lang van dit sneeuwbaleffect profiteren.
Risico’s van beleggen
Besef wel dat de beurzen niet elk jaar netjes in hetzelfde tempo stijgen. In onze rekenvoorbeelden gaat de lijn keurig omhoog, maar in de praktijk volgt je vermogen een veel grilliger pad. Er zullen jaren zijn met een flink verlies, gevolgd door jaren met mooie winsten. De beurs is een achtbaan, en je belegde geld kan dus ook minder waard worden.
Toch is er een belangrijk lichtpunt. Breed gespreide aandelenbeurzen zijn over lange periodes in het verleden steeds gestegen. Spreid je je risico, bijvoorbeeld door indexbeleggen en elke maand in te leggen, dan is de kans groot dat je over een periode van vijftien tot 35 jaar een mooi gemiddeld rendement haalt. Hoe langer je belegt, hoe groter die kans. Een garantie is het nooit.
Ook daarom is vroeg beginnen slim. Een dip in je beleggingen is geen ramp als je nog tientallen jaren hebt om een verlies goed te maken.
En als je al 50 bent?
Dan heeft beleggen nog steeds zin. Je hebt minder tijd voor het sneeuwbaleffect, dus je moet meer inleggen om hetzelfde doel te halen. Maar tien of vijftien jaar is nog altijd een flinke periode, en ook na je pensioen blijft een deel van je vermogen vaak nog jaren belegd. Het beste moment om te beginnen was tien jaar geleden. Het op een na beste moment is nu.